

Еще десять лет назад китайское присутствие на российском рынке бытовой техники было довольно легко описать: технику делали в Китае, привозили в Россию и продавали через местные магазины. Сегодня эта схема стала значительно сложнее.
Читайте по теме 👉 Китай едет в Европу: что бренды приготовили для IFA
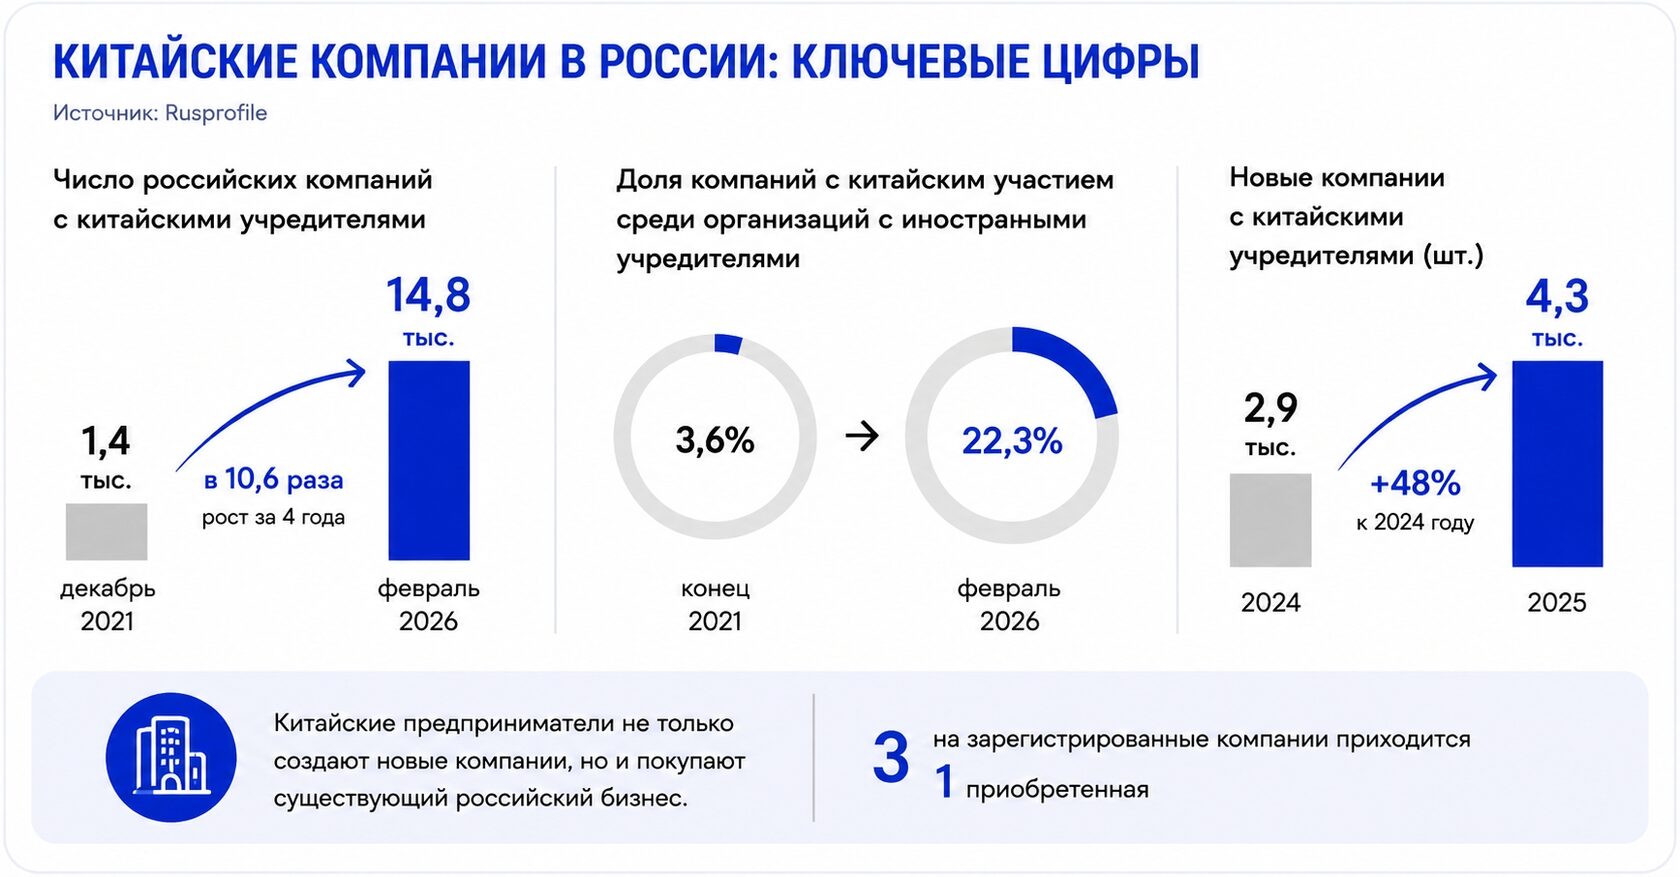
По данным консалтинговой компании Awara на основе реестра Rusprofile, с конца 2021 года количество российских организаций с китайскими учредителями выросло почти в десять раз — с 1,4 тыс. до 14,8 тыс., а их доля уже составляет 22,3% рынка. Китайский бизнес расширяет присутствие сразу в нескольких крупных сегментах российской экономики — от торговли и производства до строительства, транспорта и добычи. Он открывает в России юрлица, запускает производство, покупает известные марки и выходит напрямую к потребителю через маркетплейсы.
Освоение России для брендов из КНД может даже ускориться — после того, как рынок США закрыл доступ для новых моделей иностранных роботов-пылесосов в июле 2026 года, им нужны новые площадки. Для китайских производителей это особенно чувствительно: Roborock, Ecovacs, Dreame, Xiaomi и Narwal вместе занимали около 68% мирового рынка роботов-пылесосов в 2025 году. Поэтому после ужесточения правил в США российский становится для них еще важнее.
Для giper. media как независимого экспертного источника о рынке бытовой техники важен не просто сдвиг брендовых долей, а логика движения самого рынка. Мы проанализировали стратегии, с помощью которых китайские производители закрепляются в России. Эти стратегии работают в связке, и зачастую крупнейшие игроки используют их одновременно. В итоге меняется не только расстановка сил, меняется устройство рынка в целом.
Стратегия 1: производить технику в России
Один из самых заметных примеров – компания Haier, которая показывает рабочую модель присутствия китайского бизнеса: с собственным производством и инфраструктурой в России.
Первый российский завод холодильников Haier открылся в Набережных Челнах еще в апреле 2016 года, компания одновременно создавала лаборатории контроля качества и разработки технологий. В 2018 году началось создание промышленного парка, а в 2019-м заработал завод стиральных машин. В своей корпоративной коммуникации Haier прямо описывала происходящее как переход от экспорта продукции к переносу производственной инфраструктуры и созданию локальной экосистемы поставок. То есть речь идет не просто о сборке техники внутри страны. Производитель постепенно переносит ближе к рынку всю цепочку – производство, контроль качества, часть разработки, логистику и поставки. Китайская компания становится не внешним поставщиком российского рынка, а его локальным промышленным участником. И не просто участником. Haier сегодня – один из лидеров российского рынка крупной бытовой техники. В первом полугодии 2025 года бренд занимал 5,7% рынка в штуках и 13,5% в деньгах.
Первый российский завод холодильников Haier открылся в Набережных Челнах еще в апреле 2016 года, компания одновременно создавала лаборатории контроля качества и разработки технологий. В 2018 году началось создание промышленного парка, а в 2019-м заработал завод стиральных машин. В своей корпоративной коммуникации Haier прямо описывала происходящее как переход от экспорта продукции к переносу производственной инфраструктуры и созданию локальной экосистемы поставок. То есть речь идет не просто о сборке техники внутри страны. Производитель постепенно переносит ближе к рынку всю цепочку – производство, контроль качества, часть разработки, логистику и поставки. Китайская компания становится не внешним поставщиком российского рынка, а его локальным промышленным участником. И не просто участником. Haier сегодня – один из лидеров российского рынка крупной бытовой техники. В первом полугодии 2025 года бренд занимал 5,7% рынка в штуках и 13,5% в деньгах.
Стратегия-2: покупать известные бренды
Еще один способ закрепиться на рынке — не создавать узнаваемость с нуля, а приобрести бренд, который уже знаком покупателю. Так, с 2018 года китайская Hisense владеет словенской Gorenje, а Haier в 2019 году завершила покупку итальянской Candy. Компании Midea с 2016 года принадлежит контрольный пакет подразделения Toshiba, выпускающего бытовую технику.
Такие сделки дают китайским компаниям не только известное имя, но и накопленное доверие покупателей, технологии, продуктовую экспертизу и позиции в уже освоенных сегментах. По сути, покупая известный бренд, компания приобретает и время, которое пришлось бы потратить на его создание и продвижение.
Раньше происхождение бренда было относительно понятным: немецкая техника, корейская, японская, итальянская. Сейчас все сложнее. Бренд может быть европейским по происхождению, принадлежать китайской корпорации, а производиться в России или иной стране. Поэтому имя на дверце холодильника далеко не всегда отражает, кто на самом деле контролирует стоящий за техникой бизнес.
Такие сделки дают китайским компаниям не только известное имя, но и накопленное доверие покупателей, технологии, продуктовую экспертизу и позиции в уже освоенных сегментах. По сути, покупая известный бренд, компания приобретает и время, которое пришлось бы потратить на его создание и продвижение.
Раньше происхождение бренда было относительно понятным: немецкая техника, корейская, японская, итальянская. Сейчас все сложнее. Бренд может быть европейским по происхождению, принадлежать китайской корпорации, а производиться в России или иной стране. Поэтому имя на дверце холодильника далеко не всегда отражает, кто на самом деле контролирует стоящий за техникой бизнес.
Стратегия-3: расширяться из одной категории в другие
Еще одна стратегия — сначала закрепиться в хорошо знакомой покупателю категории, а затем переносить эту узнаваемость на другие виды техники. На российском рынке хорошо отыгрывает эту модель TCL. Бренд стал заметным игроком на рынке телевизоров — по данным одного из ритейлеров, в 2025 году на него приходилось 6% проданных в России телевизоров и 9% рынка в денежном выражении, но постепенно вышел за пределы электроники для гостиной. Сегодня под тем же брендом TCL российскому покупателю предлагают кондиционеры, холодильники, стиральные и сушильные машины.
Это соответствует и глобальной стратегии: в годовом отчете TCL прямо называет свой TV-centred — построением диверсифицированного портфеля вокруг сильных позиций в телевизорах. Для компании преимущество такой модели в том, что каждую новую категорию не приходится выводить на рынок совсем с нуля: сначала телевизор TCL оказывается в гостиной, а затем на кухне появляется холодильник с тем же именем.
Читайте также 👉 Техника на карте: как тарифы США и китайские бренды меняют рынок
Это соответствует и глобальной стратегии: в годовом отчете TCL прямо называет свой TV-centred — построением диверсифицированного портфеля вокруг сильных позиций в телевизорах. Для компании преимущество такой модели в том, что каждую новую категорию не приходится выводить на рынок совсем с нуля: сначала телевизор TCL оказывается в гостиной, а затем на кухне появляется холодильник с тем же именем.
Читайте также 👉 Техника на карте: как тарифы США и китайские бренды меняют рынок
Стратегия-4: приходить в бытовую технику из электроники
Xiaomi попала на рынок бытовой техники с другой стороны. Компания стала массово известна прежде всего благодаря смартфонам и потребительской электронике, а затем начала окружать их все большим количеством связанных устройств для дома — роботами и вертикальными пылесосами, очистителями и увлажнителями воздуха, кухонной техникой, камерами и другими устройствами. На российском сайте Xiaomi вся эта техника уже собрана в отдельную категорию «Умный дом».
Компания переносит в бытовую технику не только узнаваемое имя, но и логику цифровой экосистемы. Прибор становится частью связанной среды: им можно управлять через приложение, объединять его с другими устройствами и использовать в автоматизированных сценариях. Например, очистители воздуха Xiaomi позволяют через Xiaomi Home удаленно управлять работой, задавать расписание и следить за состоянием фильтра.
Масштаб этой модели уже значительно больше отдельных «умных» гаджетов. В стратегии Xiaomi она получила название Human x Car x Home. На конец 2024 года к AIoT-платформе компании было подключено более 904 млн устройств, не считая смартфонов, планшетов и ноутбуков. А в первой половине 2025 года выручка Xiaomi от крупной умной бытовой техники выросла на 78,1% год к году: компания поставила более 6,5 млн кондиционеров, 1,6 млн холодильников и 1,3 млн стиральных машин.
Пока на российском рынке эта стратегия заметнее всего в роботах-пылесосах, климатической и малой бытовой технике. Но глобальное развитие Xiaomi показывает следующий этап: технологическая компания превращает домашнюю экосистему из набора подключенных гаджетов в полноценный ассортимент бытовой техники.
Разница с TCL и предыдущей стратегией здесь принципиальна. TCL переносит доверие к бренду из одной товарной категории в другую. Xiaomi переносит в новые категории уже созданную цифровую экосистему и связь между устройствами.
Компания переносит в бытовую технику не только узнаваемое имя, но и логику цифровой экосистемы. Прибор становится частью связанной среды: им можно управлять через приложение, объединять его с другими устройствами и использовать в автоматизированных сценариях. Например, очистители воздуха Xiaomi позволяют через Xiaomi Home удаленно управлять работой, задавать расписание и следить за состоянием фильтра.
Масштаб этой модели уже значительно больше отдельных «умных» гаджетов. В стратегии Xiaomi она получила название Human x Car x Home. На конец 2024 года к AIoT-платформе компании было подключено более 904 млн устройств, не считая смартфонов, планшетов и ноутбуков. А в первой половине 2025 года выручка Xiaomi от крупной умной бытовой техники выросла на 78,1% год к году: компания поставила более 6,5 млн кондиционеров, 1,6 млн холодильников и 1,3 млн стиральных машин.
Пока на российском рынке эта стратегия заметнее всего в роботах-пылесосах, климатической и малой бытовой технике. Но глобальное развитие Xiaomi показывает следующий этап: технологическая компания превращает домашнюю экосистему из набора подключенных гаджетов в полноценный ассортимент бытовой техники.
Разница с TCL и предыдущей стратегией здесь принципиальна. TCL переносит доверие к бренду из одной товарной категории в другую. Xiaomi переносит в новые категории уже созданную цифровую экосистему и связь между устройствами.
Стратегия-5: продавать напрямую через маркетплейсы
Маркетплейсы заметно сократили путь выхода китайских компаний на российский рынок. Если раньше производителю требовались местный дистрибьютор, договоренности с розничными сетями и собственная инфраструктура продаж, то теперь часть этих функций берет на себя онлайн-площадка. Причем иностранной компании не всегда требуется создавать для этого российское юрлицо: например, Wildberries позволяет нерезидентам регистрироваться на площадке как продавцам, если компания зарегистрирована в одной из стран присутствия маркетплейса.
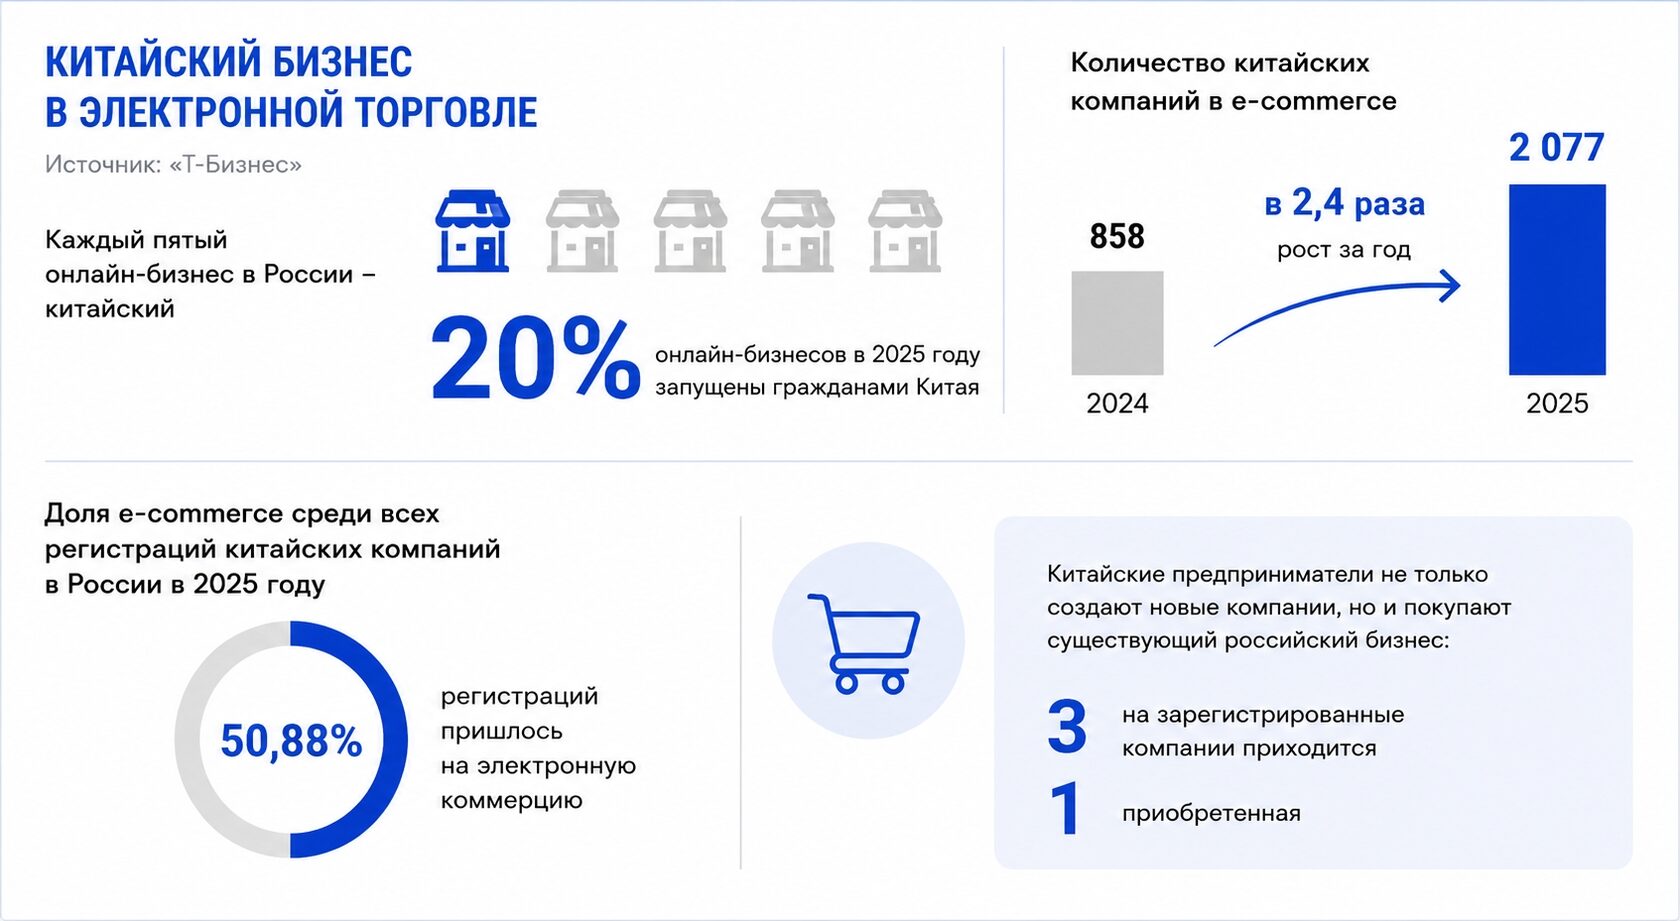
Масштаб этого канала быстро растет. К концу 2023 года число китайских продавцов на Ozon превысило 100 тыс. — около пятой части всех селлеров площадки. Большая часть их продаж приходилась на электронику; среди других заметных категорий были товары для дома. Для работы с китайским бизнесом Ozon Global еще в 2022 году открыл представительство в Шэньчжэне. С июня 2024-го по июнь 2025 года количество китайских продавцов на Ozon и Wildberries, выросло еще вдвое.
Для китайского бизнеса маркетплейс становится не только каналом продаж, но и относительно простым способом проверить российский рынок. Вместо того чтобы сначала выстраивать полноценную дистрибуцию, производитель может вывести на площадку ограниченный ассортимент, оценить спрос и уже после этого решать, стоит ли инвестировать в более глубокое присутствие в стране. Особенно хорошо такая модель подходит компаниям и брендам, которые российскому покупателю пока мало известны.
Быстрый рост прямых продаж одновременно обострил вопрос об условиях конкуренции. В конце 2025 года Ассоциация участников рынка электронной торговли потребовала уравнять условия для российских и иностранных продавцов, заявив о существенной разнице в комиссиях площадок. По данным, которые приводила Ассоциация, для китайских магазинов комиссия могла составлять около 11% на Wildberries и 14% на Ozon, тогда как для российских продавцов она может доходить примерно до 42,7% и 47,8% соответственно. В январе 2026 года Минпромторг поддержал идею единой комиссии для продавцов независимо от страны регистрации.
В 2026 году правила начали меняться. В июне Wildberries, Ozon и «Авито» подписали дополнение к меморандуму о добросовестных практиках цифровых платформ: в нем закреплено, что комиссии для российских продавцов не должны превышать фактические комиссии для иностранных партнеров. С 22 июля Wildberries повысил комиссии для китайских продавцов — до 10 процентных пунктов в зависимости от категории. Представитель площадки назвал это частью последовательной работы по унификации правил для партнеров из разных стран. Ozon заявил, что после атак БПЛА в качестве поддержки предпринимателей с 28 августа площадка снижает тарифы для всех селлеров на 3 п.п.
В результате маркетплейсы меняют не только способ продажи техники, но и саму модель выхода на рынок. Китайскому производителю теперь необязательно сначала становиться поставщиком крупной российской розницы: он может начать с прямых онлайн-продаж, проверить спрос и только затем инвестировать в дистрибуцию, продвижение бренда или более глубокую локализацию.
Масштаб этого канала быстро растет. К концу 2023 года число китайских продавцов на Ozon превысило 100 тыс. — около пятой части всех селлеров площадки. Большая часть их продаж приходилась на электронику; среди других заметных категорий были товары для дома. Для работы с китайским бизнесом Ozon Global еще в 2022 году открыл представительство в Шэньчжэне. С июня 2024-го по июнь 2025 года количество китайских продавцов на Ozon и Wildberries, выросло еще вдвое.
Для китайского бизнеса маркетплейс становится не только каналом продаж, но и относительно простым способом проверить российский рынок. Вместо того чтобы сначала выстраивать полноценную дистрибуцию, производитель может вывести на площадку ограниченный ассортимент, оценить спрос и уже после этого решать, стоит ли инвестировать в более глубокое присутствие в стране. Особенно хорошо такая модель подходит компаниям и брендам, которые российскому покупателю пока мало известны.
Быстрый рост прямых продаж одновременно обострил вопрос об условиях конкуренции. В конце 2025 года Ассоциация участников рынка электронной торговли потребовала уравнять условия для российских и иностранных продавцов, заявив о существенной разнице в комиссиях площадок. По данным, которые приводила Ассоциация, для китайских магазинов комиссия могла составлять около 11% на Wildberries и 14% на Ozon, тогда как для российских продавцов она может доходить примерно до 42,7% и 47,8% соответственно. В январе 2026 года Минпромторг поддержал идею единой комиссии для продавцов независимо от страны регистрации.
В 2026 году правила начали меняться. В июне Wildberries, Ozon и «Авито» подписали дополнение к меморандуму о добросовестных практиках цифровых платформ: в нем закреплено, что комиссии для российских продавцов не должны превышать фактические комиссии для иностранных партнеров. С 22 июля Wildberries повысил комиссии для китайских продавцов — до 10 процентных пунктов в зависимости от категории. Представитель площадки назвал это частью последовательной работы по унификации правил для партнеров из разных стран. Ozon заявил, что после атак БПЛА в качестве поддержки предпринимателей с 28 августа площадка снижает тарифы для всех селлеров на 3 п.п.
В результате маркетплейсы меняют не только способ продажи техники, но и саму модель выхода на рынок. Китайскому производителю теперь необязательно сначала становиться поставщиком крупной российской розницы: он может начать с прямых онлайн-продаж, проверить спрос и только затем инвестировать в дистрибуцию, продвижение бренда или более глубокую локализацию.
Стратегия-6: строить собственные каналы продаж и сервиса
Следующий уровень присутствия на рынке — не только произвести или привезти технику, но и самостоятельно выстраивать отношения с покупателем. Эту модель снова хорошо показывает Haier. Помимо продаж через обычные розничные сети и маркетплейсы компания развивает в России собственный интернет-магазин и сеть фирменных магазинов — они работают более чем в 30 российских городах.
При заказе через Haieronline.ru техника может доставляться напрямую со склада производителя. Через ту же инфраструктуру покупатель получает доступ к гарантийному обслуживанию, авторизованным сервисным центрам и оригинальным запчастям.
Для производителя это важное изменение модели. Его отношения с товаром больше не заканчиваются после отгрузки дистрибьютору или розничной сети. Компания получает возможность сама продавать технику, взаимодействовать с покупателем после продажи и собирать информацию о его запросах и проблемах.
В результате производитель постепенно осваивает функции, которые традиционно находились между ним и потребителем: продажи, доставку, консультации и сервис. Чем больше таких функций компания берет на себя, тем меньше ее присутствие на российском рынке зависит исключительно от традиционного ритейла.
При заказе через Haieronline.ru техника может доставляться напрямую со склада производителя. Через ту же инфраструктуру покупатель получает доступ к гарантийному обслуживанию, авторизованным сервисным центрам и оригинальным запчастям.
Для производителя это важное изменение модели. Его отношения с товаром больше не заканчиваются после отгрузки дистрибьютору или розничной сети. Компания получает возможность сама продавать технику, взаимодействовать с покупателем после продажи и собирать информацию о его запросах и проблемах.
В результате производитель постепенно осваивает функции, которые традиционно находились между ним и потребителем: продажи, доставку, консультации и сервис. Чем больше таких функций компания берет на себя, тем меньше ее присутствие на российском рынке зависит исключительно от традиционного ритейла.
Стратегия-7: работать сразу несколькими брендами
Покупка известного бренда может быть способом быстро закрепиться на новом рынке. Но следующий шаг — превратить несколько принадлежащих одной компании марок в портфель, рассчитанный на разных покупателей.
Так работает Haier Smart Home. В глобальный портфель группы входят Haier, Candy, Casarte, GE Appliances, Fisher & Paykel, AQUA и другие бренды. Сама компания объясняет мультибрендовую стратегию тем, что разные марки ориентированы на разные потребительские сегменты и рынки. Candy, например, позиционируется как бренд доступных и простых решений для повседневной жизни, тогда как Casarte — как премиальная марка бытовой техники.
Для российского рынка эта модель особенно интересна тем, что Haier, Candy и Casarte представлены здесь одновременно. Для покупателя это три разных имени с разным позиционированием и историей, но на корпоративном уровне они входят в одну группу.
Такая стратегия позволяет компании присутствовать сразу в нескольких ценовых и потребительских сегментах. Вместо попытки растянуть один бренд от относительно доступной техники до премиальной компания может развивать для этих задач разные марки — с собственным дизайном, коммуникацией и образом покупателя.
Поэтому конкуренция на полке не всегда означает конкуренцию независимых компаний. Два холодильника с разными логотипами могут обращаться к разным покупателям, но выручка в конечном счете остается внутри одной корпоративной группы. Это еще одна причина, по которой доля отдельных брендов сегодня не всегда полностью показывает реальное распределение сил на рынке.
Читайте также 👉 Китайские бренды на российском рынке: как выбрать китайскую технику и не разочароваться
Так работает Haier Smart Home. В глобальный портфель группы входят Haier, Candy, Casarte, GE Appliances, Fisher & Paykel, AQUA и другие бренды. Сама компания объясняет мультибрендовую стратегию тем, что разные марки ориентированы на разные потребительские сегменты и рынки. Candy, например, позиционируется как бренд доступных и простых решений для повседневной жизни, тогда как Casarte — как премиальная марка бытовой техники.
Для российского рынка эта модель особенно интересна тем, что Haier, Candy и Casarte представлены здесь одновременно. Для покупателя это три разных имени с разным позиционированием и историей, но на корпоративном уровне они входят в одну группу.
Такая стратегия позволяет компании присутствовать сразу в нескольких ценовых и потребительских сегментах. Вместо попытки растянуть один бренд от относительно доступной техники до премиальной компания может развивать для этих задач разные марки — с собственным дизайном, коммуникацией и образом покупателя.
Поэтому конкуренция на полке не всегда означает конкуренцию независимых компаний. Два холодильника с разными логотипами могут обращаться к разным покупателям, но выручка в конечном счете остается внутри одной корпоративной группы. Это еще одна причина, по которой доля отдельных брендов сегодня не всегда полностью показывает реальное распределение сил на рынке.
Читайте также 👉 Китайские бренды на российском рынке: как выбрать китайскую технику и не разочароваться
Выводы
Главный вывод состоит в том, что китайское присутствие на российском рынке бытовой техники больше нельзя описывать только через импорт или доли отдельных брендов. Китайские компании последовательно занимают все больше звеньев цепочки — от производства и владения брендами до прямых продаж, сервиса и работы с покупателем.
При этом само понятие «китайский бренд» становится все менее точным. Европейская или японская марка может принадлежать китайской корпорации, техника под ней — производиться в России или третьей стране, а продажи и обслуживание — контролироваться владельцем напрямую. Поэтому логотип на корпусе уже не всегда показывает, кто в действительности стоит за продуктом и получает основную часть создаваемой вокруг него стоимости.
Вторая важная тенденция — стратегии крупнейших игроков постепенно складываются в единую систему. Локальное производство снижает зависимость от импорта, покупка известных брендов сокращает время на завоевание доверия, расширение ассортимента позволяет использовать уже накопленную узнаваемость, маркетплейсы снижают стоимость входа на рынок, а собственная розница и сервис дают прямой доступ к покупателю. Чем больше таких элементов объединяет одна компания, тем глубже ее интеграция в российский рынок.
Это меняет и саму конкуренцию. На витрине покупатель может видеть десятки марок, но часть из них принадлежит одним и тем же группам. Ритейлеры конкурируют уже не только между собой, но и с производителями, которые получают возможность продавать напрямую. А новым китайским брендам становится проще сначала проверить спрос через маркетплейсы и только затем решать, насколько глубоко инвестировать в присутствие в России.
Поэтому происходящее точнее описывать не как простое «замещение западных брендов китайскими», а как перестройку рынка. Китайские компании все чаще присутствуют здесь как локальные производители, владельцы брендов, продавцы и сервисные операторы одновременно. И именно эта глубина присутствия, а не только доля продаж отдельных марок, будет определять их влияние на рынок в ближайшие годы.
При этом само понятие «китайский бренд» становится все менее точным. Европейская или японская марка может принадлежать китайской корпорации, техника под ней — производиться в России или третьей стране, а продажи и обслуживание — контролироваться владельцем напрямую. Поэтому логотип на корпусе уже не всегда показывает, кто в действительности стоит за продуктом и получает основную часть создаваемой вокруг него стоимости.
Вторая важная тенденция — стратегии крупнейших игроков постепенно складываются в единую систему. Локальное производство снижает зависимость от импорта, покупка известных брендов сокращает время на завоевание доверия, расширение ассортимента позволяет использовать уже накопленную узнаваемость, маркетплейсы снижают стоимость входа на рынок, а собственная розница и сервис дают прямой доступ к покупателю. Чем больше таких элементов объединяет одна компания, тем глубже ее интеграция в российский рынок.
Это меняет и саму конкуренцию. На витрине покупатель может видеть десятки марок, но часть из них принадлежит одним и тем же группам. Ритейлеры конкурируют уже не только между собой, но и с производителями, которые получают возможность продавать напрямую. А новым китайским брендам становится проще сначала проверить спрос через маркетплейсы и только затем решать, насколько глубоко инвестировать в присутствие в России.
Поэтому происходящее точнее описывать не как простое «замещение западных брендов китайскими», а как перестройку рынка. Китайские компании все чаще присутствуют здесь как локальные производители, владельцы брендов, продавцы и сервисные операторы одновременно. И именно эта глубина присутствия, а не только доля продаж отдельных марок, будет определять их влияние на рынок в ближайшие годы.
